Consórcio ou financiamento, qual custa menos no total
A comparação que importa não é a parcela mensal, e sim o custo total pago até o fim do contrato.

Simulação sem compromisso
Preencha o formulário. Eu leio o seu pedido e retorno com o custo total, o prazo e a estratégia de lance que fazem sentido para o seu caso. Se preferir fazer a conta sozinho, use a simulação de custo total.
Quanto você paga além do crédito, item por item.
Como a contemplação funciona no seu caso, sem garantia de data.
Depois da análise, você escolhe se segue. Simular não contrata nada.
Informe o objetivo, a faixa de valor e como falar com você.
Quem vai te atender
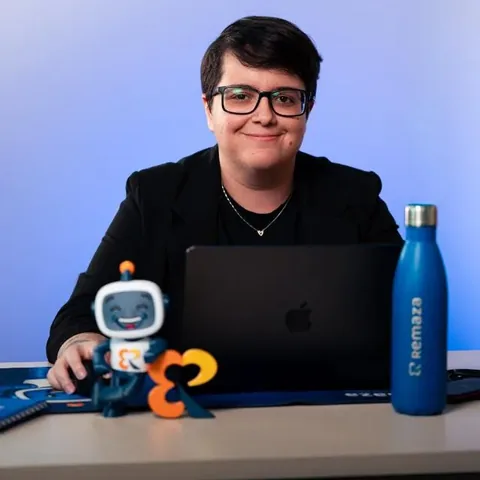
A maior parte das dúvidas sobre consórcio não é respondida porque ninguém tem tempo de explicar. Aqui o processo é o contrário: primeiro a gente entende o seu objetivo, o seu orçamento e o seu prazo, depois avalia se o consórcio faz sentido.
Taxa de administração, fundo de reserva, prazo e regra de lance analisados lado a lado.
Assembleias, documentação, análise de crédito e liberação da carta de crédito.
A consultoria é remunerada por comissão da administradora, e isso é dito antes, não depois.
Áreas de atuação
Três caminhos, três estratégias diferentes. O que muda não é o produto, é a forma de planejar a contemplação.
Para sair do aluguel, comprar o segundo imóvel, construir em terreno próprio ou formar patrimônio com renda de aluguel.
Para trocar o carro, comprar o primeiro veículo ou adquirir a moto de trabalho sem pagar os juros do financiamento.
Para quem já tem uma cota, recebeu uma proposta de outro consultor ou quer uma segunda opinião antes de decidir.
Como funciona
Nenhuma proposta é enviada antes de entender o seu cenário. O objetivo da primeira conversa é descobrir se o consórcio serve para você.
Conversamos sobre o seu objetivo, o prazo que você tem e quanto cabe no orçamento sem comprometer o mês. Se o consórcio não for adequado, eu digo.
Você recebe uma comparação entre grupos e administradoras com o custo total aberto, incluindo taxa de administração, fundo de reserva e seguro.
Definimos a estratégia de lance com base no histórico das assembleias do grupo e acompanhamos cada etapa até a liberação da carta de crédito.
Pré-qualificação honesta
Prefiro perder um contato agora do que ter um cliente frustrado daqui a seis meses. Veja em qual lado você está.
Antes de assinar
Um contrato de consórcio dura anos. Estas perguntas levam cinco minutos e mudam completamente a qualidade da sua decisão, independentemente de quem vai te atender.
Abrir a checklist antes de assinarSem formulário, sem cadastro e sem proposta automática. Você manda a sua dúvida e recebe uma resposta de gente, não de robô.
Falar pelo WhatsApp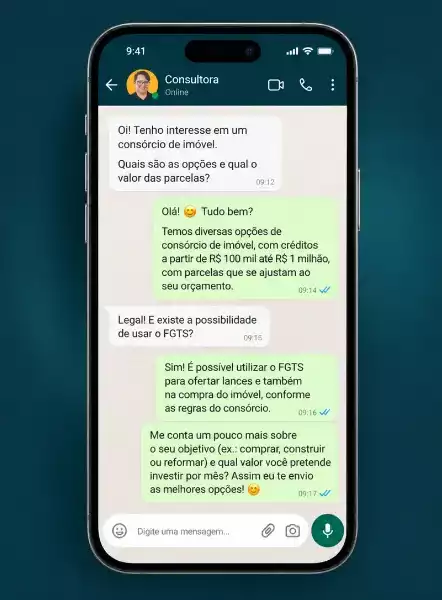
Conteúdo
A comparação que importa não é a parcela mensal, e sim o custo total pago até o fim do contrato.
A resposta honesta envolve probabilidade de sorteio, regra do grupo e estratégia de lance planejada.
Os sinais que aparecem antes do prejuízo e a documentação a exigir antes de qualquer pagamento.
Perguntas frequentes
Não há incidência de juros como no financiamento. Existem custos contratuais, principalmente a taxa de administração e o fundo de reserva, e em alguns casos seguro e taxa de adesão. A comparação correta com o financiamento leva em conta o custo total até o fim do contrato, e não apenas a ausência de juros.
Comece pelo objetivo, e não pelo produto: o bem que você quer, a parcela que cabe no orçamento e o prazo que você aceita esperar. A página Para você organiza os caminhos pelo momento em que você está, e a primeira conversa entrega um diagnóstico, e não uma proposta para assinar.
Sim, em consórcio de imóvel residencial urbano, para ofertar lance, complementar a carta de crédito ou amortizar o saldo devedor. É necessário ter ao menos três anos de trabalho sob o regime do FGTS, não possuir financiamento ativo no SFH e não ser proprietário de outro imóvel residencial no município onde mora ou trabalha. O FGTS não pode ser usado em consórcio de veículo nem para comprar cota contemplada.
O Código de Defesa do Consumidor prevê o direito de arrependimento em até sete dias corridos da assinatura, com devolução dos valores pagos. Depois desse prazo, o cancelamento segue as regras do contrato e pode envolver multa, descontos e espera pela contemplação da cota cancelada ou pelo encerramento do grupo. Em muitos casos, transferir a cota é melhor do que cancelar, e essa análise é feita caso a caso.
Não. A simulação é uma estimativa ilustrativa, e o envio do formulário não cria contrato nem obrigação de contratar. A contratação só acontece na adesão, com a assinatura feita junto à administradora autorizada.
A administradora apresenta os produtos dela. A consultoria compara grupos, prazos, taxas e regras de lance entre opções diferentes, e ajuda a avaliar se o consórcio é adequado ao seu momento. Em todos os casos, a contratação é feita por administradora autorizada e fiscalizada pelo Banco Central.
O consórcio pode ser usado como ferramenta de formação de patrimônio, mas não é uma aplicação financeira e não tem rentabilidade assegurada. Para quem tem esse objetivo, a análise correta compara o custo efetivo do plano com a alternativa de investimento considerada, levando em conta prazo, liquidez e reajuste da carta de crédito.